23°C 39°C
Várzea Grande, MT
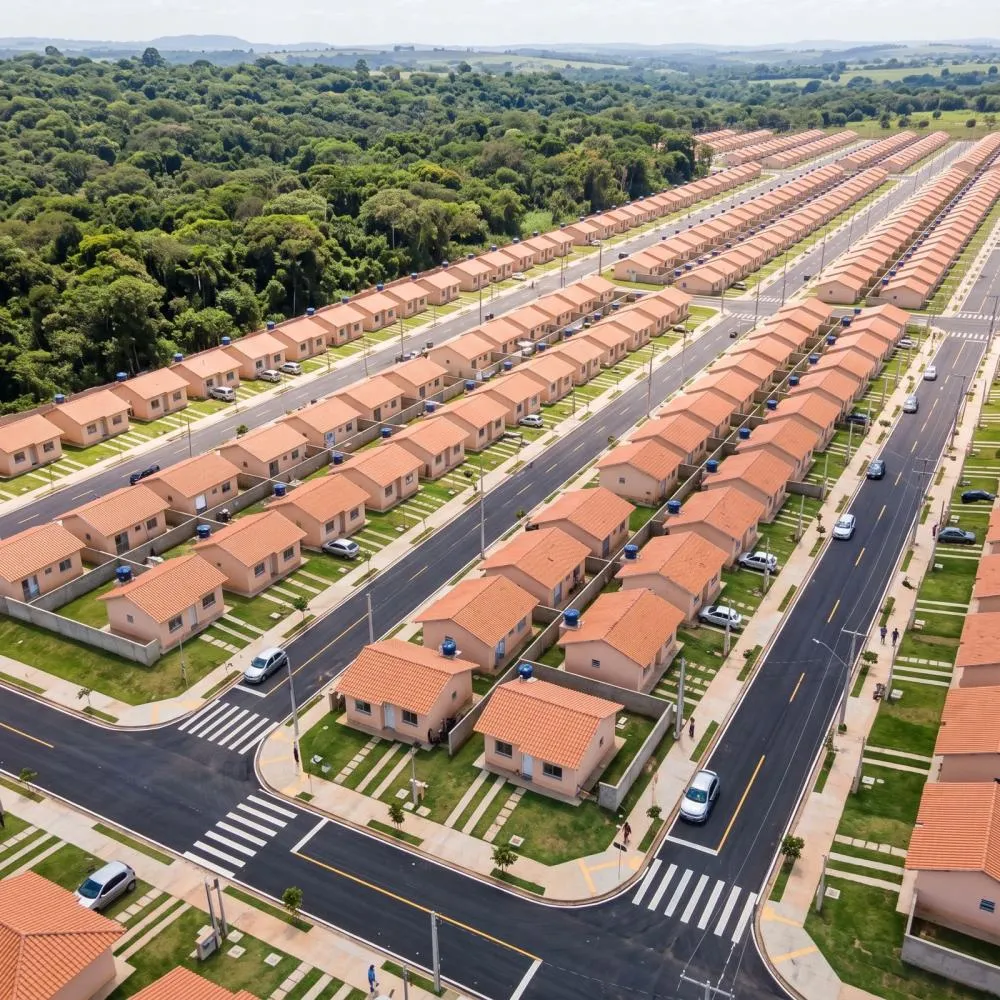
Quem pretende comprar a casa própria em Paranatinga, município de Mato Grosso, pode ter motivos para antecipar essa decisão ainda em 2026. A combinação entre aumento dos custos da construção civil, oscilações do dólar e incertezas sobre o comportamento dos juros no próximo ano levanta um alerta: adiar a aquisição de um imóvel pode significar desembolsar milhares de reais a mais no futuro.
Para dimensionar esse impacto, uma casa comercializada atualmente por R$ 210 mil passaria a custar R$ 220,5 mil com reajuste de 5%, R$ 226,8 mil com aumento de 8% e R$ 231 mil caso a valorização chegasse a 10%. Na última hipótese, a diferença seria de R$ 21 mil em apenas um ano.
Os percentuais são simulações e não representam uma previsão de valorização para Paranatinga. Entretanto, demonstram como mudanças nos preços dos imóveis podem afetar diretamente o poder de compra das famílias.
O cenário econômico reforça a importância desse planejamento. Em novembro, o Banco Central interrompeu o ciclo de redução da taxa Selic, mantendo os juros básicos em 13,75% ao ano. A decisão evidencia as incertezas sobre o comportamento da inflação e as condições de crédito para 2027.
Na construção civil, os custos também pressionam o setor. Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), o custo da construção no Centro-Oeste acumulou alta de 8,14% nos 12 meses encerrados em setembro de 2026, resultado que pode influenciar os orçamentos de novos empreendimentos na região.
Por que os imóveis podem ficar mais caros em 2027?
O preço de uma casa é influenciado por diferentes fatores, que vão desde o custo dos materiais de construção até a disponibilidade de terrenos, mão de obra e condições de financiamento.
A valorização do dólar, por exemplo, pode encarecer insumos importados e equipamentos utilizados na construção civil. Quando esses custos aumentam, as construtoras podem precisar rever os preços de novos empreendimentos.
Em cidades como Paranatinga, a dinâmica local de oferta e procura também precisa ser considerada. A disponibilidade de imóveis, o crescimento urbano e os investimentos em infraestrutura são fatores que podem influenciar a valorização imobiliária.
Outro ponto de atenção são os juros. Embora as taxas do Minha Casa, Minha Vida sigam regras próprias e não sejam reajustadas automaticamente pela Selic, mudanças no cenário econômico podem afetar o mercado de crédito e o planejamento das construtoras.
Para as famílias que já possuem condições de financiar um imóvel, esperar por uma eventual redução de preços pode não representar necessariamente economia.
Uma casa de R$ 210 mil pode valer R$ 231 mil?
Além de garantir moradia, a compra de um imóvel representa a construção de patrimônio.
Uma família que adquire uma casa por R$ 210 mil em Paranatinga passa a possuir um bem cujo valor de mercado poderá aumentar ao longo dos anos, dependendo das condições econômicas e do desenvolvimento da região.
Se esse imóvel apresentar valorização de 10% em um ano, seu preço de mercado poderá alcançar R$ 231 mil. Isso representaria um crescimento nominal de R$ 21 mil no valor do patrimônio.
É importante destacar que valorização não significa lucro garantido. A rentabilidade efetiva depende de fatores como inflação, custos do financiamento, despesas da compra e condições de uma eventual revenda.
Ainda assim, o imóvel pode desempenhar um papel importante na proteção patrimonial de longo prazo, especialmente para famílias que desejam substituir o aluguel pela aquisição da casa própria.
Minha Casa, Minha Vida amplia oportunidades em Paranatinga
Para famílias que desejam adquirir o primeiro imóvel, o programa Minha Casa, Minha Vida pode representar uma alternativa de acesso ao financiamento habitacional.
O programa oferece condições diferenciadas conforme a renda familiar, a modalidade de contratação e os critérios estabelecidos pelo Governo Federal, incluindo a possibilidade de subsídios para compradores elegíveis.
Em Paranatinga, a aquisição de imóveis dentro das condições do programa pode permitir que famílias transformem parte do orçamento mensal destinado à moradia em pagamentos que contribuam para a formação de patrimônio próprio.
A decisão, porém, deve considerar a capacidade de pagamento, as características do imóvel, o valor de entrada, as taxas aplicáveis e as regras contratuais.
O custo de esperar pode ser maior do que parece
O principal risco de deixar a compra para 2027 está na possibilidade de os preços dos imóveis avançarem mais rapidamente do que a renda das famílias.
Uma casa que hoje custa R$ 210 mil pode exigir uma entrada maior no próximo ano caso sofra reajustes. Além disso, eventuais mudanças nas condições de financiamento podem alterar o valor das parcelas e o custo total da aquisição.
Por outro lado, a trajetória dos preços e dos juros não é garantida. Por isso, a decisão deve ser baseada em planejamento financeiro e não apenas na expectativa de valorização.
Para quem já encontrou um imóvel adequado, possui renda compatível e atende aos critérios de financiamento, comprar ainda em 2026 pode ser uma decisão estratégica.
Em um mercado sujeito a mudanças econômicas, antecipar a compra pode significar preservar o poder de compra e começar mais cedo a construção do patrimônio familiar.


Mín. 23° Máx. 39°